Bienes de lujo
Los bienes de lujo son aquellos cuya demanda crece en mayor proporción que la renta de los consumidores.
Los bienes de lujo son, en microeconomía, aquellos cuya demanda crece en mayor proporción que la renta de los consumidores: si los ingresos suben un 10 %, el gasto en ellos aumenta más de un 10 %. Joyas, relojes de alta gama, cruceros o coches deportivos son ejemplos habituales, aunque lo que hace «de lujo» a un bien no es su precio, sino cómo reacciona su consumo cuando cambian los ingresos. Su estudio explica fenómenos tan distintos como el comportamiento de ciertas marcas en las crisis o el atractivo de pagar más por exhibir prestigio.
¿Qué son los bienes de lujo?
Un bien de lujo, también llamado bien superior, es un tipo de bien normal con una elasticidad-renta de la demanda mayor que 1. La elasticidad-renta compara la variación porcentual de la cantidad demandada con la variación porcentual del ingreso:
ER = variación % de la cantidad demandada / variación % de la renta
Cuando ER > 1, el bien gana peso en el presupuesto a medida que el hogar se enriquece. Es la situación opuesta a la de los bienes de primera necesidad, cuya proporción en el gasto disminuye al crecer los ingresos.
En el lenguaje cotidiano y en el mundo empresarial, «lujo» designa además productos exclusivos, caros, de calidad excepcional y asociados a una marca con historia. Ambos sentidos se solapan, pero no son idénticos: unas vacaciones en el extranjero pueden comportarse como bien de lujo en términos económicos sin ser un producto «de lujo» en sentido comercial.
Características de los bienes de lujo
- Elasticidad-renta superior a 1: es el criterio técnico que los define.
- Demanda sensible al precio: como no son imprescindibles, el consumidor puede aplazarlos o renunciar a ellos, por lo que suelen tener una elasticidad-precio alta. La excepción son los bienes de Veblen, que se explican más abajo.
- Comportamiento procíclico: su venta tiende a crecer con fuerza en las expansiones y a caer con intensidad en las recesiones.
- Carácter relativo: un mismo bien puede ser de lujo para un país o un grupo de renta y necesario para otro. El coche, el teléfono móvil o los viajes en avión fueron lujos y hoy son corrientes en muchas sociedades.
- Valor simbólico: a menudo se compran tanto por su función como por lo que comunican sobre el estatus o el gusto de quien los posee.
- Escasez buscada: muchas marcas limitan deliberadamente la producción o la distribución para preservar su exclusividad.
Bienes de lujo frente a otros tipos de bienes
| Tipo de bien | Elasticidad-renta | Peso en el gasto al subir la renta |
|---|---|---|
| Inferior | Negativa | Disminuye (se compra menos) |
| Normal necesario | Entre 0 y 1 | Disminuye en proporción, aunque se compre algo más |
| Normal de lujo | Mayor que 1 | Aumenta |
Los bienes de lujo son, por tanto, un subgrupo de los bienes normales: comparten con los necesarios el hecho de que se compran más cuando aumenta la renta, pero se diferencian en la intensidad de esa respuesta.
Tipos de bienes de lujo
Según su naturaleza
- Lujo personal: moda de alta costura, marroquinería, joyería, relojería, perfumería y cosmética de gama alta.
- Bienes duraderos de alto valor: automóviles deportivos, yates, aviones privados y viviendas en zonas exclusivas.
- Experiencias: hoteles de cinco estrellas, alta gastronomía, cruceros, viajes a medida o entradas para grandes eventos.
- Coleccionismo: obras de arte, antigüedades, vinos de añadas célebres o relojes de edición limitada, que además pueden funcionar como inversión.
Según su grado de exclusividad
- Lujo accesible: productos de marcas prestigiosas a precios alcanzables para la clase media en ocasiones puntuales, como un perfume o un pequeño accesorio.
- Lujo intermedio: artículos caros pero producidos en serie, como bolsos o relojes de marcas reconocidas.
- Lujo inaccesible: piezas únicas o hechas por encargo, al alcance solo de patrimonios muy elevados.
Los bienes de Veblen: cuando el precio alto atrae
El economista estadounidense Thorstein Veblen describió en Teoría de la clase ociosa (1899) el consumo ostensible: las clases acomodadas compran ciertos bienes para mostrar su riqueza. De ahí procede el concepto de bien de Veblen, aquel cuya demanda puede aumentar cuando sube su precio, porque un precio más alto lo hace más exclusivo y, por tanto, más deseable como señal social.
En 1950, Harvey Leibenstein formalizó tres efectos que alteran la demanda por influencia de los demás:
- Efecto arrastre (bandwagon): se compra algo porque otros lo compran.
- Efecto esnob: se deja de desear algo cuando se vuelve común.
- Efecto Veblen: se valora un bien precisamente por lo caro que es.
Conviene no confundir conceptos: todo bien de Veblen suele ser de lujo, pero no todo bien de lujo es un bien de Veblen. La mayoría de los bienes de lujo cumplen la ley de la demanda (si suben de precio, se venden menos); lo que los define es su respuesta a la renta, no al precio. Además, los estudios empíricos muestran que el efecto Veblen se da solo en determinados tramos de precio y mercados concretos.
Ejemplos de bienes de lujo
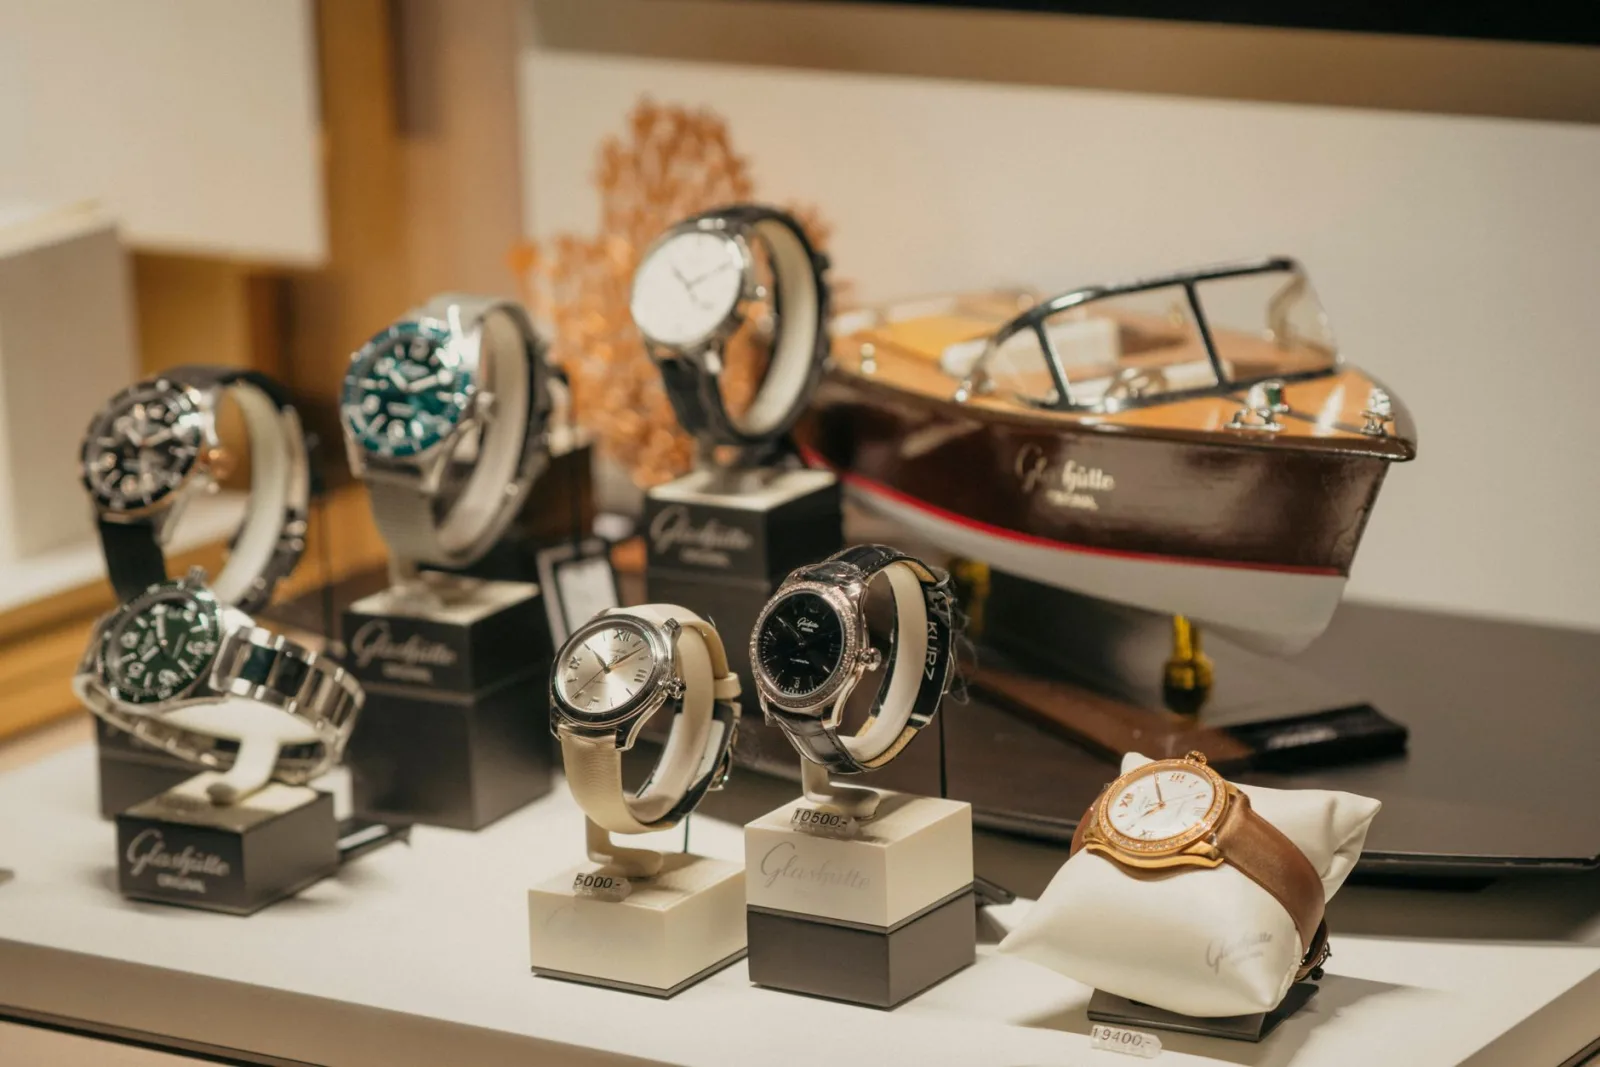
- Un reloj suizo de alta relojería o una joya con diamantes.
- Un bolso de piel de una casa de moda histórica.
- Una cena en un restaurante con estrellas Michelin.
- Un coche deportivo o un todoterreno de gama premium.
- Una estancia en un hotel de lujo o un crucero por los fiordos.
- Un vino de una añada excepcional o una obra de arte original.
- En muchos países, también los servicios de ocio en general, como los viajes internacionales, cuyo gasto crece más que la renta.
Bienes de lujo, impuestos y política económica
Gravar los bienes de lujo parece una forma sencilla de que paguen más quienes más tienen, pero su alta elasticidad complica el resultado. Los manuales de economía, como el de N. Gregory Mankiw, citan el impuesto sobre artículos de lujo aprobado en Estados Unidos en 1990, que gravaba yates, aviones privados, pieles, joyas y coches caros: como los compradores ricos podían sustituirlos con facilidad por otros gastos, la demanda cayó y una parte importante de la carga recayó sobre los trabajadores de los astilleros y otras industrias afectadas. La mayor parte de ese impuesto se derogó pocos años después. El caso ilustra que quien soporta un impuesto depende de las elasticidades, no solo de quién lo paga formalmente.
Importancia de los bienes de lujo
El concepto es útil para varias disciplinas. En microeconomía, ayuda a predecir cómo cambiará la estructura del consumo cuando crece la renta de un país. En marketing, orienta estrategias basadas en la exclusividad, la herencia de marca y la experiencia de compra. En sociología, conecta con el análisis del consumismo y de las formas de distinción social. Y para la política fiscal y el empleo es relevante porque los sectores del lujo, aunque pequeños en volumen, son muy sensibles a los ciclos económicos y al turismo.
Ejercicios resueltos
1. La renta media de un país aumenta un 5 % y el gasto en relojes de alta gama crece un 12 %. Calcula la elasticidad-renta y clasifica el bien.
ER = 12 % / 5 % = 2,4. Como es mayor que 1, se trata de un bien de lujo.
2. Un hogar gana 2.000 € al mes y destina 100 € a ocio fuera de casa. Si su renta pasa a 2.500 € y el gasto en ocio sube a 150 €, ¿se comporta el ocio como bien de lujo?
Variación de la renta: (2.500 − 2.000) / 2.000 = 25 %. Variación del gasto: (150 − 100) / 100 = 50 %. ER = 50 % / 25 % = 2. Sí, se comporta como bien de lujo; su peso en el presupuesto pasa del 5 % al 6 %.
3. Una marca sube un 20 % el precio de un bolso y sus ventas aumentan. ¿Contradice esto que sea un bien de lujo?
No. Indica que, en ese tramo, el bolso se comporta como un bien de Veblen: el precio más alto refuerza su valor como señal de estatus. Ser de lujo depende de la reacción ante la renta; el efecto Veblen, de la reacción ante el precio.
4. Durante una recesión, la renta cae un 4 %. Si la elasticidad-renta de los cruceros es 2,5, ¿cuánto variará aproximadamente su demanda?
Variación de la demanda = 2,5 · (−4 %) = −10 %. Los bienes de lujo amplifican las caídas de la renta.
5. Clasifica según su elasticidad-renta: a) 1,8; b) 0,4; c) −0,6.
a) bien de lujo (mayor que 1); b) bien normal necesario (entre 0 y 1); c) bien inferior (negativa).
Preguntas frecuentes
¿Un bien de lujo es siempre caro?
¿Qué diferencia hay entre un bien de lujo y un bien de Veblen?
¿Un bien de lujo puede dejar de serlo?
¿Por qué los bienes de lujo sufren tanto en las crisis?
¿Es lo mismo bien de lujo que bien superior?
Referencias
- Veblen, T. Teoría de la clase ociosa (1899). Alianza Editorial.
- Leibenstein, H. «Bandwagon, Snob, and Veblen Effects in the Theory of Consumers’ Demand». The Quarterly Journal of Economics, 1950.
- Mankiw, N. G. Principios de economía. Paraninfo.
- Kapferer, J.-N. y Bastien, V. The Luxury Strategy. Kogan Page, 2009.
Cómo citar este artículo
Equipo de Conceptualia. (2026). «Bienes de lujo». Conceptualia. https://conceptualia.es/cultura-y-sociedad/economia-y-finanzas/bienes-de-lujo/