Inventario
El inventario es el registro y control de las existencias de una empresa, con su cantidad, ubicación y valor.
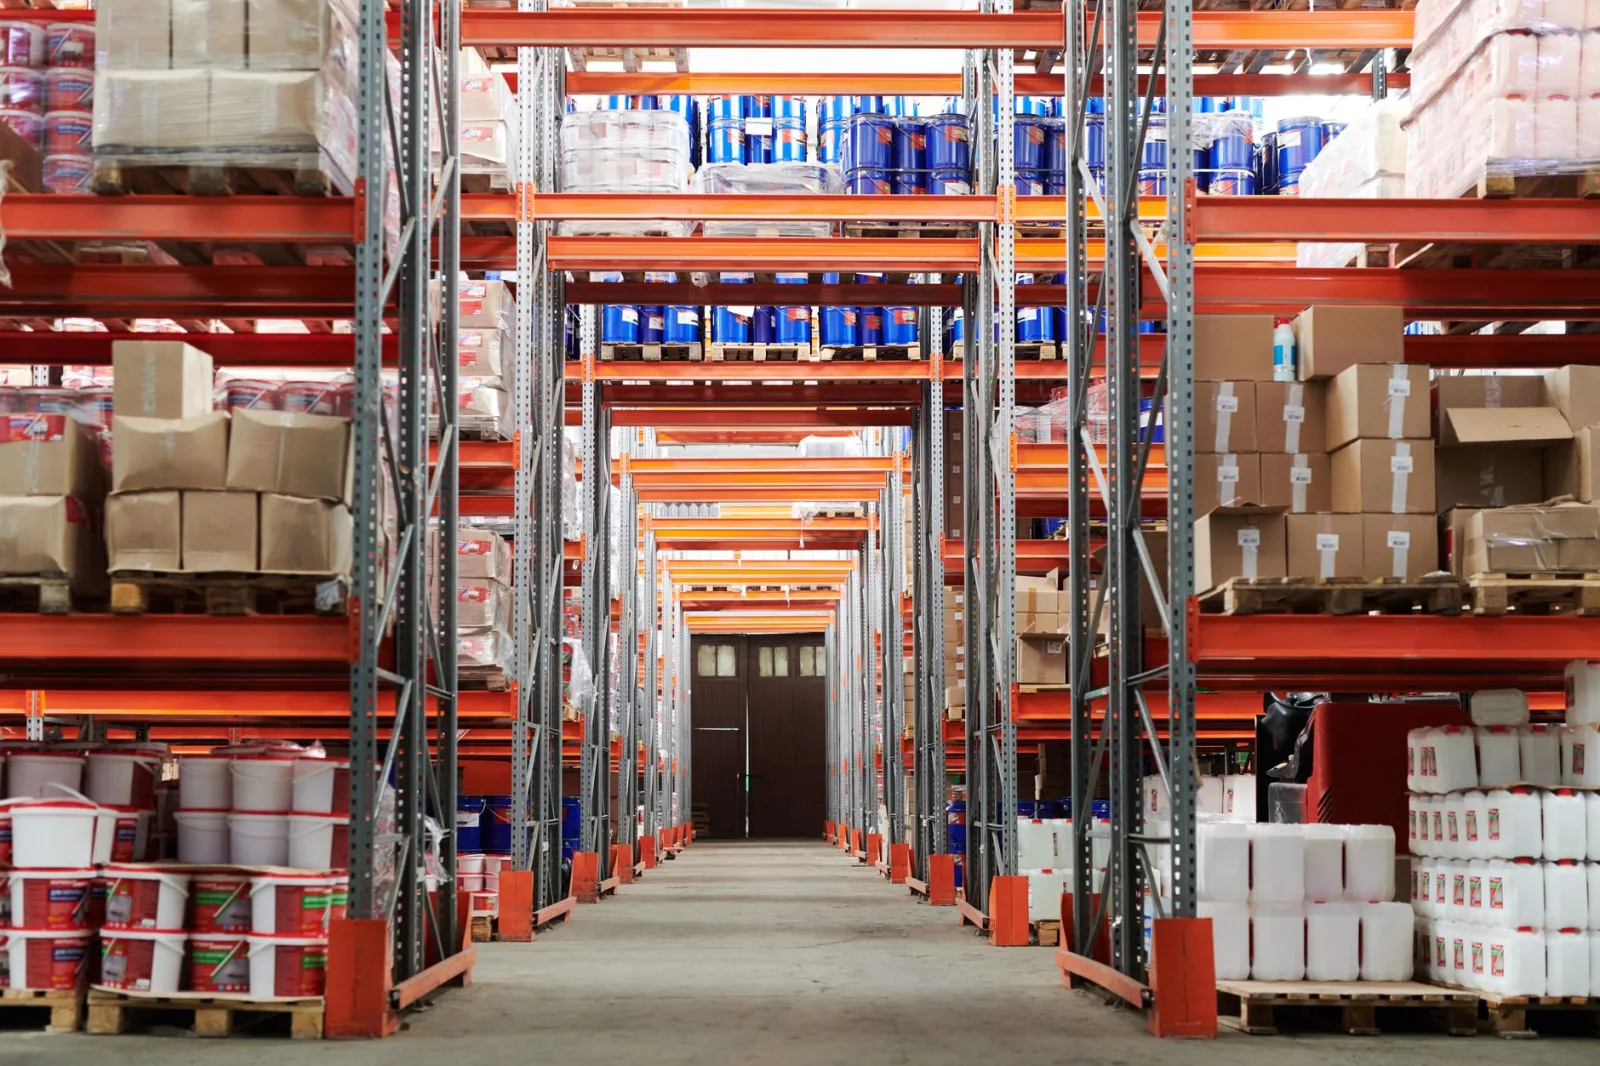
El inventario es el registro y control de los bienes que una empresa tiene almacenados para vender, transformar o consumir en su actividad. También designa el propio conjunto de existencias (materias primas, productos en curso, mercaderías y productos terminados) y el recuento físico que se hace para comprobar que lo registrado coincide con lo que hay en el almacén. Una buena gestión del inventario libera dinero inmovilizado, evita roturas de stock y asegura que los estados contables reflejen la realidad.
¿Qué es un inventario?
En sentido amplio, un inventario es una relación detallada y valorada de bienes. El término procede del latín inventarium, «lista de lo hallado». En la empresa tiene dos acepciones complementarias:
- Las existencias que la organización mantiene en stock. En el Plan General de Contabilidad español se agrupan en el grupo 3 (existencias): comerciales, materias primas, otros aprovisionamientos, productos en curso, semiterminados y terminados.
- El proceso de inventariar: contar, identificar y valorar esas existencias, tanto para la gestión interna como para el cierre del ejercicio.
Las existencias son un activo corriente: se espera venderlas o consumirlas en el ciclo normal de explotación. Representan una fuente de ingresos, pero también un coste, porque inmovilizan capital y generan gastos de almacenaje, seguros, obsolescencia y deterioro.
Para qué sirve
- Conocer en todo momento qué hay, cuánto y dónde.
- Servir al cliente sin retrasos, evitando roturas de stock.
- Evitar el exceso de existencias que encarece la operación y puede quedar obsoleto.
- Planificar compras y producción con datos fiables.
- Detectar pérdidas, robos, errores o mermas.
- Cumplir las obligaciones contables y fiscales: la valoración de las existencias influye en el resultado y el balance.
Tipos de inventario
Según la naturaleza de lo almacenado
| Tipo | Qué incluye | Ejemplo en una fábrica de muebles |
|---|---|---|
| Materias primas | Insumos aún sin transformar | Tableros, tornillería, barniz |
| Productos en curso | Bienes en fabricación | Armarios sin pintar |
| Productos terminados | Listos para vender | Mesas embaladas |
| Mercaderías | Bienes comprados para revender sin transformar | Colchones comprados a un proveedor |
| Suministros y repuestos (MRO) | Mantenimiento y operación | Cuchillas, lubricantes |
Según el sistema de control
- Inventario periódico: se cuenta físicamente a intervalos (mensual, anual) y las existencias finales se obtienen por recuento; el coste de ventas se calcula por diferencia.
- Inventario permanente o perpetuo: cada entrada y salida se registra en el momento, de modo que el sistema muestra el saldo en tiempo real. Es el habitual en empresas con ERP o terminales de código de barras.
- Inventario físico: el recuento completo de todas las existencias, que sirve para contrastar con los registros.
- Inventario cíclico: se cuentan por turnos pequeñas partes del almacén a lo largo del año (por ejemplo, los artículos de mayor valor con más frecuencia), sin parar la actividad.
Métodos de valoración
La valoración fija a qué coste se asignan las salidas y las existencias finales. Los métodos más usados son:
- FIFO o PEPS (primera entrada, primera salida): se consideran vendidas primero las unidades más antiguas.
- Precio medio ponderado (PMP): tras cada compra se recalcula el coste medio de las unidades.
- LIFO o UEPS (última entrada, primera salida): se venden primero las más recientes. No está admitido por las normas internacionales de información financiera (NIC 2) ni por el Plan General de Contabilidad español, aunque sí en algunos regímenes, como el de Estados Unidos.
Ejemplo: una tienda compra 100 unidades a 10 euros y, después, otras 100 a 12 euros. Si vende 150 unidades, el coste de ventas con FIFO es 100 × 10 + 50 × 12 = 1.600 euros; con precio medio ponderado (11 euros por unidad), es 150 × 11 = 1.650 euros.
Cómo hacer un inventario paso a paso
- Planificar: fijar fecha, equipo, zonas y criterios de conteo; si es necesario, parar movimientos de mercancía.
- Preparar el almacén: ordenar, identificar ubicaciones y separar el material defectuoso o ajeno.
- Contar: con listados ciegos o escáneres de código de barras, idealmente en equipos de dos personas.
- Conciliar: comparar el conteo con el registro, investigar diferencias y corregirlas.
- Valorar: aplicar el método de valoración y, si procede, dotar deterioros por obsolescencia o pérdida de valor.
- Analizar: calcular indicadores y decidir mejoras en compras y almacenaje.
Técnicas de gestión y control
- Clasificación ABC: basada en el principio de Pareto, agrupa los artículos en A (pocos, con gran parte del valor), B y C (muchos, de poco valor) para dedicar más control a los A.
- Punto de pedido y stock de seguridad: se lanza una orden de compra cuando el stock baja de un nivel que cubra la demanda durante el plazo de reposición más un margen de seguridad.
- Cantidad económica de pedido (EOQ): propuesta por Ford W. Harris en 1913, minimiza el coste total de pedir y almacenar. Su fórmula es la raíz cuadrada de (2 × demanda anual × coste de pedido) / coste de mantener una unidad. Con una demanda de 12.000 unidades, 50 euros por pedido y 2 euros de mantenimiento por unidad y año, el lote óptimo es de unas 775 unidades.
- Just in time: filosofía de Toyota que busca reducir al mínimo el stock recibiendo los materiales justo cuando se necesitan.
- Rotación de inventario: coste de ventas / inventario medio. Una rotación alta indica que la mercancía se vende con rapidez.
Hoy, la mayoría de empresas apoyan el inventario en software de gestión de almacenes (SGA), códigos de barras o etiquetas RFID, que permiten un control casi en tiempo real. Está estrechamente vinculado a la gestión de recursos materiales, a la cadena de suministro y a la logística.
Preguntas frecuentes
¿Qué es el inventario en una empresa?
¿Cuál es la diferencia entre inventario periódico y permanente?
¿Qué es FIFO y LIFO en inventarios?
¿Cada cuánto debe hacerse un inventario?
¿Qué es la clasificación ABC?
Referencias
- Heizer, J. y Render, B. Dirección de la producción y de operaciones. Pearson.
- Chase, R. B., Jacobs, F. R. y Aquilano, N. J. Administración de operaciones: producción y cadena de suministros. McGraw-Hill.
- Real Decreto 1514/2007, por el que se aprueba el Plan General de Contabilidad (España).
Cómo citar este artículo
Equipo de Conceptualia. (2026). «Inventario». Conceptualia. https://conceptualia.es/cultura-y-sociedad/empresas-y-negocios/inventario/